Servicequalität schlägt Konditionen
Bankbeziehung auf dem Prüfstand: Steirische Unternehmen sind ihren Banken meist viele Jahre treu – besonders zufrieden sind sie deshalb noch lange nicht. Eine aktuelle Studie der FH JOANNEUM im Auftrag von „SPIRIT of Styria“ liefert spannende Ergebnisse: Persönliche Betreuung ist wichtiger als der Preis, Transparenz bei Kreditentscheidungen schafft Zufriedenheit und kleine Unternehmen sind weniger zufrieden als Große. Überraschend: Die Unterschiede zwischen den einzelnen Banken sind enorm.
Die Mischung aus Treue und Zurückhaltung ist bemerkenswert: 71 Prozent der befragten steirischen Unternehmen arbeiten seit mehr als zehn Jahren mit derselben Hauptbank zusammen. Gleichzeitig liegt der Net Promoter Score (NPS) – also die Bereitschaft, die eigene Bank weiterzuempfehlen – bei minus 29. Auf einen überzeugten Fürsprecher kommen damit zweieinhalb Skeptiker. Das zeigt eine aktuelle Untersuchung des Instituts für Bank- und Versicherungswirtschaft der FH JOANNEUM, die gemeinsam mit „SPIRIT of Styria“ durchgeführt wurde. 401 Unternehmen wurden im Juli und August 2026 befragt. Viele Firmen bleiben ihrer Bank treu, ohne wirklich von ihr überzeugt zu sein. Überraschend ist der große Unterschied zwischen den Instituten. Zwischen den einzelnen Anbietern liegen Welten. 58 NPS-Punkte trennen das beste und das am schwächsten bewertete Institut. Wegen der anonymisierten Auswertung werden die einzelnen Anbieter nicht genannt. „Die Unterschiede in der Weiterempfehlungsbereitschaft sind erheblich“, betont Studienautor Michael Murg, Leiter des Instituts für Bank- und Versicherungswirtschaft an der FH JOANNEUM. „Der Markt ist keineswegs homogen, die einzelnen Institute verfolgten unterschiedliche Betreuungsmodelle – mit messbar unterschiedlichem Erfolg.“
Bankenstudie
- Zufriedenheit steirischer Unternehmen mit ihren Banken
- Durchgeführt vom Institut für Bank- und Versicherungswirtschaft der
FH JOANNEUM. - Die Befragung wurde offen gestreut durchgeführt. Die Stichprobe ist selbstselektiert und nicht repräsentativ. Die Ergebnisse beschreiben die Erfahrungen der 401 teilnehmenden
Unternehmen. - Weitere Informationen zur Studie:
Dr. Michael Murg,
Institut für Bank- und Versicherungswirtschaft der FH JOANNEUM
Kontakt: michael.murg@fh-joanneum.at
Der persönliche Faktor entscheidet
Was beeinflusst die Loyalität nun am meisten? Die Studie kommt hier zu einem klaren Ergebnis: Nicht die Konditionen sind der entscheidende Hebel, sondern die Qualität der persönlichen Betreuung. „In der statistischen Analyse erweist sich die Servicequalität der Kernbeziehung als stärkster Faktor für die Weiterempfehlungsbereitschaft“, so Murg. Besonders wichtig: die Erreichbarkeit bei dringenden Anliegen, das fachliche Know-how des Betreuers, das Verständnis für das Unternehmen und dessen Branche sowie die Rolle des Bankers als Sparringspartner. Die Servicequalität ist die einzige signifikante Vorhersagevariable für die konkrete Wechselabsicht. Die Schlussfolgerung? „Die viel beklagten Kosten sind zwar der lauteste Kritikpunkt, aber offenbar nicht der wichtigste Grund für einen möglichen Bankwechsel“, so Michael Murg. „Konditionen wirken deutlich schwächer auf die Wechselbereitschaft als die Qualität der Betreuung.“
Kleine Unternehmen weniger zufrieden
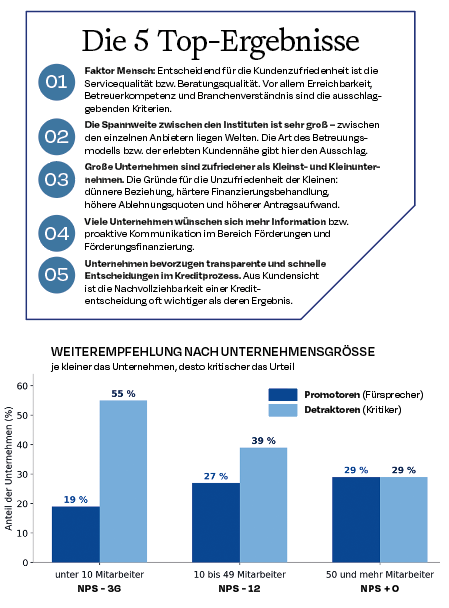
Bemerkenswert sind auch die Unterschiede zwischen Unternehmen verschiedener Größen. Während Unternehmen mit weniger als zehn Beschäftigten einen NPS von minus 36 erreichen, liegt er bei Unternehmen ab 50 Beschäftigten bei null, einem guten Wert. Gerade bei den Kleinen zeigt sich, wie sensibel die Bankbeziehung auf Finanzierungserfahrungen reagiert. Unternehmen mit erfolgreichem Kreditantrag kommen beim NPS auf minus 5. Bei Unternehmen mit Ablehnungserfahrung fällt der Wert dagegen je nach untersuchter Gruppe auf Werte zwischen minus 71 und minus 78. Zudem empfinden 43 Prozent der Kleinstunternehmen den Kreditantragsaufwand als hoch oder sehr hoch – bei den größeren Unternehmen sind es lediglich 18 Prozent.
Die Zufriedenheit steigt mit der Unternehmensgröße.
- Zur Erklärung: Promotoren sind sehr zufriedene Kunden, die auch weiterempfehlen, Detraktoren kritisch eingestellte Kunden. Lesart: Auf 19 Fürsprecher bei Kleinstunternehmen kommen 55 Kritiker – das ergibt einen Net Promoter Score (NPS) von minus 36. Ein NPS von 0 bei den größeren Unternehmen ist ein vergleichsweise guter Wert (gleich viele Promotoren wie Kritiker).
- Zur Einordnung: Bei kleinen Unternehmen schlagen erlebte Kreditablehnungen überproportional durch. Diese Gruppe urteilt naturgemäß sehr kritisch. Zudem neigen freiwillige Befragungen dazu, dass sich unzufriedene Teilnehmer überdurchschnittlich beteiligen — ein methodischer Effekt, der Loyalitätswerte generell nach unten zieht.
Beratungslücke bei Förderungen
Weitere Potenziale liegen in der Beratung. Mehr als die Hälfte der befragten Unternehmen erwartet Unterstützung beim Zinsumfeld und bei der Refinanzierungsstrategie, knapp die Hälfte beim Cash Management und rund 40 Prozent bei Fördermöglichkeiten. Gerade beim Förderthema klafft jedoch eine Lücke zwischen Anspruch und Realität: 40 Prozent erwarten qualifizierte Förderberatung, aber nur acht Prozent bestätigen, diese tatsächlich zu erhalten. Spannend auch der Grundtenor über die Digitalisierung: Die Mehrheit hält die Balance zwischen digitalem Selbst-Service und persönlicher Betreuung für gelungen. Digitalisierung wird laut der Studie dort angenommen, wo sie Prozesse beschleunigt, und dort abgelehnt, wo sie die Ansprechperson ersetzt.
Die Chance für die Banken
Die gute Nachricht für die Institute: Die Studie beschreibt keine unlösbare Situation. Viele der wichtigsten Stellschrauben sind organisatorischer Natur. Bessere Erreichbarkeit, klarere Entscheidungen, transparente Kommunikation und ein systematischer Förder-Check könnten die Beziehung verbessern, ohne dass dafür zwingend große Budgetmittel erforderlich wären. „Unternehmen erwarten von ihrer Bank nicht nur ein funktionierendes Konto und einen digitalen Zugang – sie wollen einen Geschäftspartner“, bringt es Michael Murg auf den Punkt. „Erreichbarkeit, fachliche Kompetenz und nachvollziehbare Entscheidungen sind wirksamer als Preiszugeständnisse. Die zentralen Ansatzpunkte liegen vor allem in der Organisation – und setzen wohl keine größeren Investitionen voraus.“
Fotos: Oliver Wolf, iStock