Sparen allein reicht nicht mehr
Geld zurücklegen ist das eine – seine Kaufkraft zu erhalten das andere. Bei der Präsentation der Sparstudie 2026 zeigte die Steiermärkische Sparkasse, warum klassisches Sparen oft nicht mehr ausreicht und wie sich Veranlagungen langfristig entwickeln.
Mehr am Konto bedeutet nicht automatisch mehr Vermögen in realer Kaufkraft. Diesen Unterschied machte die Steiermärkische Sparkasse bei der Präsentation der aktuellen Sparstudie von Erste Bank und Sparkassen deutlich. Während 81 Prozent der Steirer Sparen für sehr oder ziemlich wichtig halten, bleibt das Sparbuch beziehungsweise Sparkonto mit 73 Prozent die meistgenutzte Sparform.
Für kurzfristige Rücklagen hat es weiterhin seinen Platz, wie die Bank ausdrücklich betonte. Wer hingegen über Jahrzehnte vorsorgt, muss sich auch mit der Frage beschäftigen, was vom Ersparten nach der Inflation bleibt.
„Gleichzeitig wird deutlich, dass klassische Sparformen allein oft nicht mehr ausreichen, um langfristige Ziele zu erreichen und die Kaufkraft zu erhalten.“
Was aus 10.000 Euro wurde
Wie groß dieser Unterschied sein kann, zeigt der von der Bank präsentierte Vergleich für den Zeitraum 31. Dezember 2015 bis 30. Juni 2026. Die österreichische Inflation summierte sich laut Unterlage auf 43 Prozent. Zwei Fonds aus der MyFocus-Palette lagen im betrachteten Zeitraum darüber:
MyFocus Global Equity: Das globale Aktienportfolio verzeichnete einen nominalen Wertzuwachs von rund 111 Prozent. Inflationsbereinigt wurden aus ursprünglich 10.000 Euro 14.756 Euro Kaufkraft.
MyFocus Classic: Das Multi-Asset-Portfolio erzielte einen nominalen Zuwachs von rund 54 Prozent. Nach Berücksichtigung der Inflation entsprachen die ursprünglichen 10.000 Euro einer Kaufkraft von 10.790 Euro.
(Berechnung auf Basis historischer Daten inkl. Ausschüttungen und Verwaltungsgebühren; exkl. Ausgabeaufschlag und Depotspesen. Keine Garantie für künftige Erträge.)
Die Steiermärkische Sparkasse stellt unter der Marke MyFocus acht Investmentfonds bereit. Bucher betonte bei der Präsentation die Bedeutung einer breiten Streuung und einer Veranlagung, die zur persönlichen Risikobereitschaft und zum jeweiligen Lebensabschnitt passt.
Mehr Gewicht für Aktienfonds
Auch die Zusammensetzung des Fondsbestands der Bank hat sich im Zehnjahresvergleich deutlich verändert:
Aktienfonds: Stiegen zwischen 2016 und Juni 2026 von 17 auf 42 Prozent.
Gemischte Fonds: Machten zuletzt ebenfalls 42 Prozent aus.
Cash- und Rentenfonds: Gingen im selben Zeitraum von 33 auf 16 Prozent zurück.
Das gesamte Investmentfondsvolumen im Bestand der Steiermärkischen Sparkasse wuchs auf das 2,5-Fache. Diese Entwicklung umfasst sämtliche dort gehaltenen Investmentfonds, nicht nur MyFocus. Wie viel des Wachstums auf neue Mittel und wie viel auf Wertsteigerungen entfällt, weist die Präsentation nicht gesondert aus.
Wohneigentum: Eigenmittel bleiben ein Thema
Ein konkretes Ziel langfristigen Sparens ist die eigene Immobilie. Allerdings nennen nur 33 Prozent der Sparenden in der Steiermark eine spätere Immobilienfinanzierung als Sparmotiv.
Oliver Kröpfl, Vorstandsmitglied der Steiermärkischen Sparkasse, verwies in der Fragerunde auf eine Verschiebung in Richtung Miete. Die Nachfrage nach privater Wohnfinanzierung sei gegenüber früheren Jahren deutlich schwächer. In den vergangenen eineinhalb Jahren habe sie jedoch wieder angezogen – auch in der Steiermark.
Bei der Aufbringung von Eigenmitteln spiele zudem die Unterstützung innerhalb der Familie eine Rolle. Kröpfl schilderte aus der Bankpraxis, dass Großeltern Geld für den Immobilienerwerb weitergeben oder Wohnungen für ihre Enkel kaufen. Neben dem eigenen Ansparen wird damit auch die Weitergabe bestehenden Vermögens zum Thema.
Vorsorge über die eigene Generation hinaus
Die finanzielle Absicherung von Kindern und Enkelkindern griff die Bank auch mit dem Generationendepot auf. Laut Studienzusammenfassung finden 39 Prozent der Steirer ein übertragbares Sparangebot für junge Menschen sehr oder ziemlich interessant.
Gleichzeitig bleibt der laufende Spielraum begrenzt: Der durchschnittliche monatliche Sparbetrag ist auf 294 Euro gesunken.
„Fast alle Sparenden legen Geld für Notfälle zurück, viele sorgen für ihre finanzielle Absicherung oder ihre spätere Unabhängigkeit vor. Gleichzeitig zeigt sich, dass der finanzielle Spielraum kleiner geworden ist.“
Welche Beträge kurzfristig verfügbar bleiben müssen und welche langfristig angelegt werden können, setzt deshalb zunächst einen Überblick über die eigenen Finanzen voraus. Diesen stellte Kröpfl in der Diskussion ausdrücklich vor die Auswahl eines Anlageprodukts.
Sparefroh wird 70
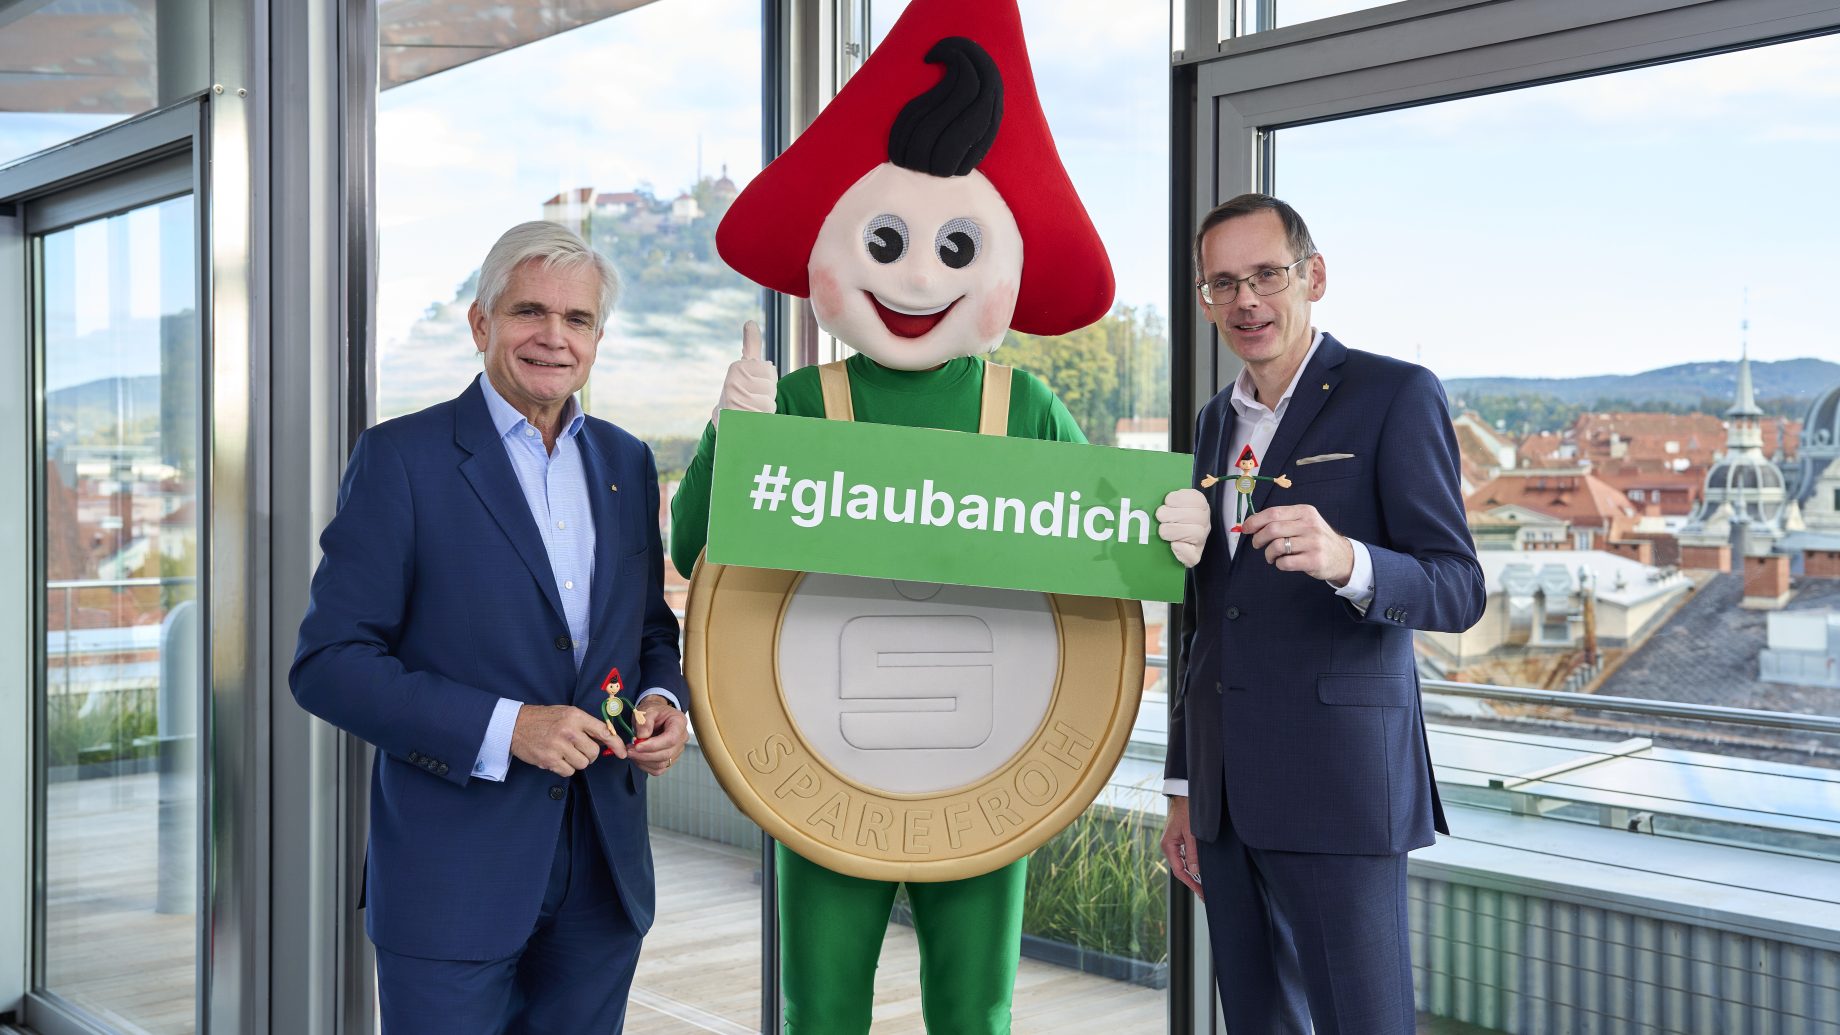
Finanzbildung soll helfen, solche Entscheidungen bewusst zu treffen. Bucher sprach sich dafür aus, sie stärker in der Schule zu verankern. Unterstützung bekommt das Anliegen von einem vertrauten Begleiter: Sparefroh feiert 2026 seinen 70. Geburtstag und soll als Botschafter für Finanzbildung neue Generationen erreichen.
Die Fragen wachsen mit ihnen: vom ersten selbst gesparten Geld über die Eigenmittel für eine Wohnung bis zum Vermögen für den nächsten Lebensabschnitt.
Zur Studie: IMAS International befragte im Auftrag von Erste Bank und Sparkassen zwischen 13. Juli und 4. August 2026 österreichweit 1.382 Personen im Alter von 16 bis 76 Jahren online. Die hier genannten Ergebnisse zum Sparverhalten beziehen sich auf die Steiermark. Die Fondsvergleiche stammen aus gesonderten Berechnungen der Bank beziehungsweise der in der Präsentation angeführten Datenanbieter.
Quellen: Präsentation und Medieninformation der Steiermärkischen Sparkasse zur Sparstudie 2026 sowie die anschließende Fragerunde am 13. Oktober 2026. Direkte Zitate aus der Transkript SPIRIT vom 13.10.2026
Foto: beigestellt